39 art 8 comma 1 lettera b dpr 633 72
IVA: cessioni all'esportazione (art. 8, 8 bis e 9 DPR 633/1972) Con le modifiche all'art. 8 del D.P.R. n. 633/72 dal 1 gennaio 1993 la nozione di "cessione all'esportazione" esplica efficacia soltanto per le cessioni di beni trasportati o spediti nel territorio di Paesi terzi o nei territori esclusi da quello comunitario, cioè fuori dalla UE. Documentazione Economica e Finanziaria - Risultati ricerca Le disposizioni del presente articolo, come modificato, da ultimo, dall' art. 1, comma 330, lett. b) legge 24 dicembre 2012 n. 228, si applicano alle operazioni effettuate a partire dal 1 gennaio 2013. Articolo 8 Cessioni all'esportazione. In vigore dal 12/12/2017 In vigore dal 01/01/2013 In vigore dal 11/12/2012
Art. 8 - Cessioni all esportazione. (Dpr 633/72) - GBsoftware Codice Iva - Decreto del Presidente della Repubblica del 26/10/1972 n. 633 Art. 8 - Cessioni all'esportazione. In vigore dal 20 febbraio 2010 - con effetto dal 1 gennaio 2010 Modificato da: Decreto legislativo del 11/02/2010 n. 18 Articolo 1

Art 8 comma 1 lettera b dpr 633 72
def.finanze.it › DocTribFrontend › getContentCIRCOLARE N. 17/E - Dipartimento Finanze IVA ai sensi dell’art. 1, comma 1, lett. c), del DM 17 maggio 2002. Riguardo alla detrazione ai fini dell’IRPEF, la scrivente, sempre tenendo conto di precisazioni fornite dal Ministero della salute, con circolare 1° giugno 2012, n. 19/E, ha chiarito che le spese sostenute per le prestazioni rese dal fisioterapista, › documents › codici-altalexTesto Unico Iva 2021 - Altalex Jun 27, 2022 · Pubblichiamo il Testo Unico IVA (Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633) aggiornato con le modifiche apportate da ultimo dalla - Imposta di bollo e diciture fatture Art. 8, comma 1, lettera C) DPR 633/72 (esportatori abituali con utilizzo plafond - dichiarazione d'intento) SÌ, se l'importo è superiore a €. 77,47. Regime dei Minimi (DL98/2011) SÌ, se l'importo è superiore a €. 77,47. Regime forfettario (L.190/2014)
Art 8 comma 1 lettera b dpr 633 72. Art. 8 testo unico iva - Cessioni all'esportazione - Brocardi.it Articolo 8 Testo unico IVA (D.P.R. 26 ottobre 1972, n. 633) [Aggiornato al 29/04/2022] Cessioni all'esportazione Dispositivo Tesi di laurea Consulenza Dispositivo dell'art. 8 Testo unico IVA Fonti → Testo unico IVA → Titolo I - Disposizioni generali Costituiscono cessioni all'esportazione non imponibili: Studio Perissinotto Lacedelli Bortoluzzi Commercialisti Associati Gentile Cliente, Desideriamo informarLa che a decorrere dalle cessioni e prestazioni effettuate dall'1.7.2022, la comunicazione dei dati delle operazioni transfrontaliere (c.d. "esterometro") sarà trasmessa attraverso nuove modalità, equiparabili a quelle relative alla fattura elettronica. La legge di bilancio 2021 (art. 1 co. 1103 L. 178/2020) ha infatti modificato l'art. 1 co. 3 ... Fattura esportazione in Cina - ADM Associati Nel caso di specie dovrà pertanto essere emessa fattura non imponibile IVA ai sensi dell'art. 8, comma 1, lettera b), del DPR 633/72. A tal proposito si precisa che è essenziale per il cedente fornire la prova del trasferimento fisico dei beni dall'Italia al paese di destinazione. Per informazioni a riguardo, si faccia riferimento alle ... Esportazioni - MGlobale Cessioni ad esportatori non residenti (art 8 comma 1 lettera b) - DPR 633/72 Costituiscono esportazioni anche le cessioni di beni a cessionari operatori economici non residenti, consegnati in Italia e spediti o trasportati fuori dal territorio UE a cura o per conto del cessionario stesso.
I Nuovi Codici "Natura" Operazione Utilizzabili Dal 2021 Il codice va utilizzato in caso di esportazioni di beni ex art. 8, comma 1, lett. a), b) e b-bis), DPR n. 633/72, tra le quali sono ricomprese anche: le cessioni, nei confronti dei cessionari / commissionari di questi, eseguite mediante trasporto / spedizione di beni fuori dall'UE, a cura o a nome del cedente / suoi commissionari; Imposta di bollo sulle fatture: quando si applica? - Dk Post Inoltre, è stato precisato che, se le somme anticipate in nome e per conto del cliente (ai sensi dell'art. 15, comma 1, n. 3 del DPR n. 633/1972) riguardano tributi dovuti dal medesimo cliente, può trovare applicazione l'articolo 5 della tabella B allegata al DPR n. 642/1972, che esenta dall'imposta di bollo gli atti relativi alla ... d-p-r 26/10/1972 numero 633, Disposizioni generali Art 1 ... - Ipsoa Legislazione DPR 26 ottobre 1972 n. 633. Legislazione. ... 8. Lettera inserita dall'art. 1, comma 156, lett. a), L. 24 dicembre 2007, n. 244. A norma del comma 157, del predetto art. 1, L. 244/ ... › DLGS_50_2016 › Art__80Art. 80. Motivi di esclusione (DLGS_50/2016) - CodiceAppalti.it Art. 80. Motivi di esclusione 1. Costituisce motivo di esclusione di un operatore economico dalla partecipazione a una procedura d'appalto o concessione, la condanna con sentenza definitiva o decreto penale di condanna divenuto irrevocabile o sentenza di applicazione della pena su richiesta ai sensi dell'articolo 444 del codice di procedura penale, per uno dei seguenti reati: alinea modificata ...
Decreto del Presidente della Repubblica del 26 ottobre 1972 n. 633 comma 8 dell'art.24 legge 7 luglio 2009 n.88.) Articolo 15 Esclusioni dal computo della base imponibile. Articolo 16 Aliquote dell'imposta. (N.D.R.: L'art. 36, comma 5, del D.L. 30 agosto 1993, n. 331, convertito, con modificazioni, dalla L. 29 Decreto del Presidente della Repubblica del 26 ottobre 1972 n. 633 - Pagina 1 N08,1 - Non imp.li art.8, c.1 lett. a) DPR 633/72 - EduPass Nella prima ipotesi l'operazione dovrebbe essere classificata come un'esportazione indiretta di cui alla successiva lettera b) del comma 1 dell'articolo 8, mentre nel secondo caso l'operazione in triangolazione perde addirittura il regime della non imponibilità per la parte della transazione che interessa i due operatori nazionali. › legginotiziaArt. 72 - Operazioni non imponibili. (Dpr 633/72) - GBsoftware a) le cessioni di beni e le prestazioni di servizi effettuate nei confronti delle sedi e dei rappresentanti diplomatici e consolari, compreso il personale tecnico-amministrativo, appartenenti a Stati che in via di reciprocita' riconoscono analoghi benefici alle sedi e ai rappresentanti diplomatici e consolari italiani; N08,8 - Non imponibili art. 8-bis) DPR 633/72 - EduPass N08,8 - Non imponibili art. 8-bis) DPR 633/72 Le operazioni elencate nell'articolo 8-bis si considerano, ai fini IVA, come non effettuate nel territorio italiano e pertanto non imponibili, analogamente alle esportazioni dell'articolo 8 e ai servizi internazionali dell'articolo 9.
PREMIATA: Saldi Premiata sneakers 'Steven' | CortecciSiena
Esportazioni ex art.8 comma 1, lett. b) D.P.R. n. 633/72. L'articolo 8 al comma 1, lett. b) D.P.R. n. 633/72 disciplina le cessioni all'esportazione quando i beni vengono consegnati al cliente estero nel territorio italiano, ed è il cliente estero che, direttamente o tramite terzi per suo conto, provvede a trasportare i beni al di fuori del territorio comunitario.

Art 7 Ter Dpr 633 72 Testo Aggiornato - aimonnelly
Risposta n. 166 - Agenzia delle Entrate L'articolo 8, primo comma, del d.P.R. n. 633 del 1972 prevede il regime di non imponibilità per le cessioni di beni all'esportazione. In particolare, la lettera a) individua le esportazioni cd. "dirette" ossia "le cessioni, anche tramite commissionari, eseguite mediante trasporto o spedizione di beni fuori del territorio della Comunità

ALFONSO GIORGIO: ALFONSO GIORGIO: RICHIESTA ACCESSO AGLI ATTI, D.LGS N ...
Art 8 Lett C Dpr 633 72 - daletto.netlify.app L articolo 8 al comma 1 lett. Si tratta di cessioni e prestazioni resi a soggetti che avendo effettuato cessioni all esportazione o operazioni intracomunitarie si avvalgono della facoltà di acquistare o. C dpr 633 72. G08 1 non imp le art 8 c 1 lett a dpr 633 72.

Modello 231
C'era una volta l'articolo 8, 1° comma, lettera b) del DPR n. 633/72 ... b) DPR 633/72) la procedura corretta da seguire è la seguente: 1) emissione di fattura senza addebito d'imposta recante la seguente attestazione "operazione non imponibile ai sensi dell'art. 8 1 ° comma lett. b) DPR 633/72";
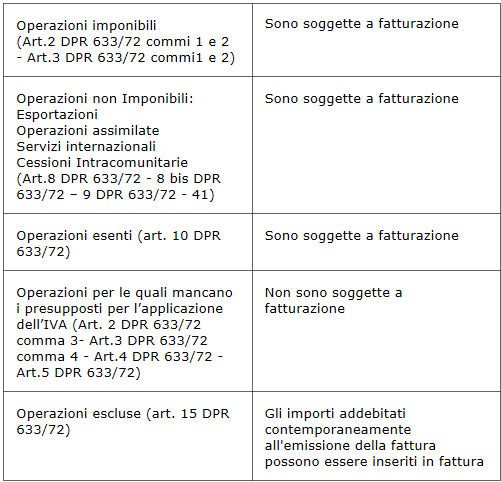
Art. 15 Dpr 633/72 - azeknox
Nuovi codici "Natura" in Fattura Elettronica - Studio Salandini ART 8 C. 1 LETT. A - B: N3.2: NON IMPONIBILI - CESSIONI INTRACOMUNITARIE: ART 41 D.L. 331/1993: ... operazioni non soggette ad Iva ai sensi degli articoli da 7 a 7-septies del DPR 633/1972, quindi le operazioni carenti del requisito di territorialità. ... 1 esportazioni di merci ex articolo 8 lettera a) e b) del D.p.r. 633/1972;
Risultati della Ricerca - Eventi - www.istituto-besta.it
› tabella-a-dpr-63372Tabella A DPR 633/72 Tabella A [1] – [Beni e servizi soggetti ad aliquota ridotta [1-2]] Testo in vigore dal 1° gennaio 2009 Testo risultante dopo le modifiche apportate dall’art. 31, comma 1, D.L. 29 novembre 2008, n. 185

§ 53.1.17 - D.Lgs. 19 settembre 1994, n. 626. Attuazione della ...
Triangolazioni improprie con intervento di operatore ... - Altalex Pertanto IT1 emette fattura fuori campo iva ai sensi dell'art. 7-bis co.1 DPR 633/72, indicando sulla stessa, in base alle disposizioni dettate dal nuovo art. 21 co. 6 bis lett. a) in vigore dal 1 ...

CHIARA FERRAGNI: Saldi Chiara Ferragni sabo | CortecciSiena
DECRETO DEL PRESIDENTE DELLA REPUBBLICA 26 ottobre 1972, n. 633 DECRETO DEL PRESIDENTE DELLA REPUBBLICA 26 ottobre 1972, n. 633 - Normattiva DECRETO DEL PRESIDENTE DELLA REPUBBLICA 26 ottobre 1972, n. 633 Istituzione e disciplina dell'imposta sul valore aggiunto. (Ultimo aggiornamento all'atto pubblicato il 15/07/2022) (GU n.292 del 11-11-1972 - Suppl. Ordinario n. 1) vigente al 21/08/2022 Articoli

Polizia Locale Blog : Interpello in merito alla applicazione dell'art ...
› legginotiziaArt. 74 - Disposizioni relative a particolari settori. (Dpr ... Le disposizioni della lettera c) del comma 1 del presente articolo, come modificato dall' art. 19, comma 1 decreto-legge 4 giugno 2013 n. 63, convertito, con modificazioni dalla legge 3 agosto 2013 n. 90, si applicano ai prodotti editoriali consegnati o spediti a partire dal 1° gennaio 2014.

faq22
Cessione beni Extra UE: emissione fattura per Svizzera | Carugati SA Si parla, invece, di esportazione indiretta (art. 8, comma 1, lettera b, DPR n. 633/72) quando il trasporto del bene è effettuato dal cessionario non residente o per suo conto. La prerogativa principale di questa vendita è che la merce da destinare deve uscire dal territorio UE entro 90 giorni. L'intermediazione, in questo caso, viene ...

EUR-Lex - 32018R0273 - EN - EUR-Lex
CODICE FATTURA ELETTRONICA N08,1 - Non imp.li art.8, c.1 lett. a) DPR ... Nella prima ipotesi l'operazione dovrebbe essere classificata come un'esportazione indiretta di cui alla successiva lettera b) del comma 1 dell'articolo 8, mentre nel secondo caso l'operazione in triangolazione perde addirittura il regime della non imponibilità per la parte della transazione che interessa i due operatori nazionali.

JACOB COHEN: Jacob Cohen jeans in misto cot | CortecciSiena
Articolo 8 bis - Operazioni assimilate alle cessioni all'esportazione ... D.P.R. 26 ottobre 1972, n. 633. Titolo 1 - Disposizioni generali. Articolo 8 bis - Operazioni assimilate alle cessioni all'esportazione 1. Sono assimilate alle cessioni all'esportazione, se non comprese nell' a rticolo 8: (3) a) le cessioni di navi adibite alla navigazione in alto mare destinate all'esercizio di attività commerciali o della pesca nonché le cessioni di navi adibite alla pesca ...
Articolo 72 Dpr 633/72 - salcevedo
Art. 8 DPR 633-1972 (Cessioni all'esportazione) - Diritto Pratico a) le cessioni, anche tramite commissionari, eseguite mediante trasporto o spedizione dei beni fuori del territorio della Comunità economica europea, a cura o a nome dei cedenti o dei commissionari, anche per incarico dei propri cessionari o commissionari di questi.

Art 7 Ter Dpr 633 72 Testo Aggiornato - higakita
Art. 72 testo unico iva - Operazioni non imponibili - Brocardi.it a) le cessioni di beni e le prestazioni di servizi effettuate nei confronti delle sedi e dei rappresentanti diplomatici e consolari, compreso il personale tecnico-amministrativo, appartenenti a Stati che in via di reciprocità riconoscono analoghi benefici alle sedi e ai rappresentanti diplomatici e consolari italiani;

tuttoprevenzioneincendi.it - Lettera Circolare 15/03/2016 n 3175 con ...
› upload › subArt. 7 Dpr n. 633/72 - UniFI Art. 7 Dpr n. 633/72 Territorialità dell'imposta (1) Agli effetti del presente decreto: a) per "Stato" o "territorio dello Stato" si intende il territorio della Repubblica italiana, con esclusione dei comuni di Livigno e di Campione d'Italia e delle acque italiane del lago di Lugano;
0 Response to "39 art 8 comma 1 lettera b dpr 633 72"
Post a Comment